3秒でわかる結論
インボイスを登録するかどうかの判断は、
- 取引先は誰か
- 取引先がインボイスを必要としているか
- 登録後の消費税負担はどのくらいか
の3点を確認することが大切!
取引先から突然、「インボイス登録していますか?」と聞かれたことはありませんか?

登録していないと仕事が減る?
でも、登録すると税金が増えるって本当?
そんなふうに迷っているフリーランスの方も多いのではないでしょうか。
実は、フリーランスだからといって、全員がインボイス登録をする必要はありません。
「周りも登録しているし、とりあえず自分も!」と決めるのは、ちょっと待って!
この記事では、インボイス登録を迷っている方に向けて、確認したい「3つの判断ポイント」をわかりやすく解説します。
そもそもインボイス制度とは?フリーランスへの影響を簡単に解説
「そもそもインボイスって何?」という方もいると思うので、まずは簡単におさらいしておきましょう!
インボイス(適格請求書)とは、
適用税率や消費税額、登録番号など、決められた項目を記載した請求書や領収書のことです。
発行できるのは、税務署に登録した「適格請求書発行事業者」だけ。
これまで免税事業者だったフリーランスがインボイス登録をすると、原則として課税事業者となり、消費税の申告・納税が必要になります。
POINT|そもそも消費税って?
消費税は、商品やサービスを購入した消費者が負担し、事業者が申告・納付する税金です。
課税事業者の場合、原則として、
売上で受け取った消費税 − 仕入れや経費で支払った消費税 = 納める消費税
という考え方で計算します。
この「仕入れや経費で支払った消費税」を差し引く仕組みが、仕入税額控除です。
消費税やインボイスの基本は、こちらの記事でも詳しく解説しています!

【消費税のリアル】
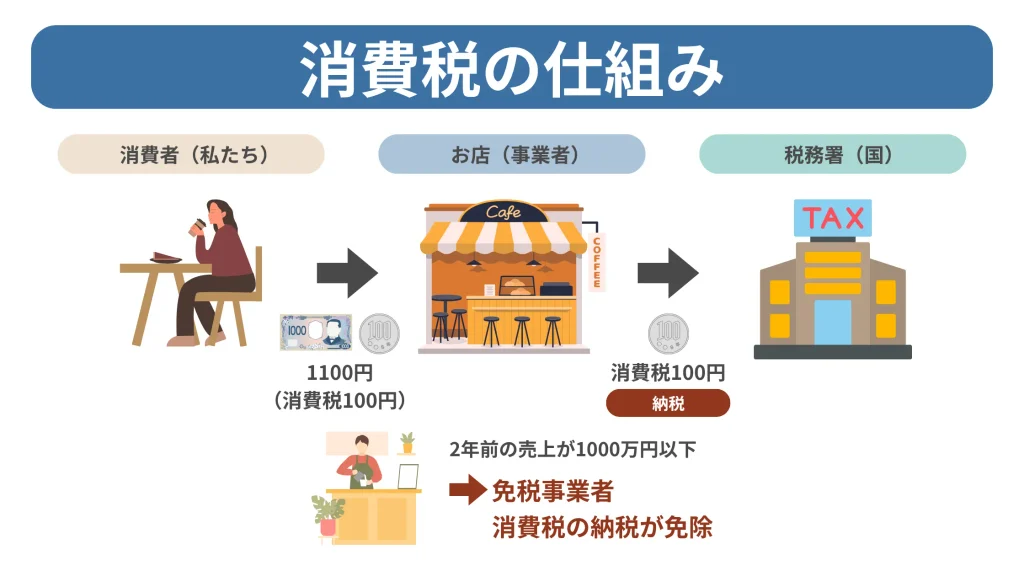
普段はあまり意識していませんが、私たちは商品やサービスを購入するとき、消費税を含めた金額を支払っていますよね。
たとえば、私たち消費者がカフェで1,100円(うち消費税100円)のコーヒーセットを購入したとします。
課税事業者であるお店は、受け取った消費税から、仕入れなどで支払った消費税を差し引いて、原則として残った金額を国に納めます。
一方、一定の要件を満たす免税事業者には、消費税の納税義務が免除されています。
では、なぜ取引先から「インボイス登録していますか?」と聞かれるのでしょうか?
その理由は、簡単にいうと、
たとえば、フリーランスのWebデザイナーがA社と契約し、仕事の代金として8,800円(うち消費税800円)を受け取ったとします。
一方、A社はお客様に商品を販売し、11,000円(うち消費税1,000円)を受け取ったとしましょう。
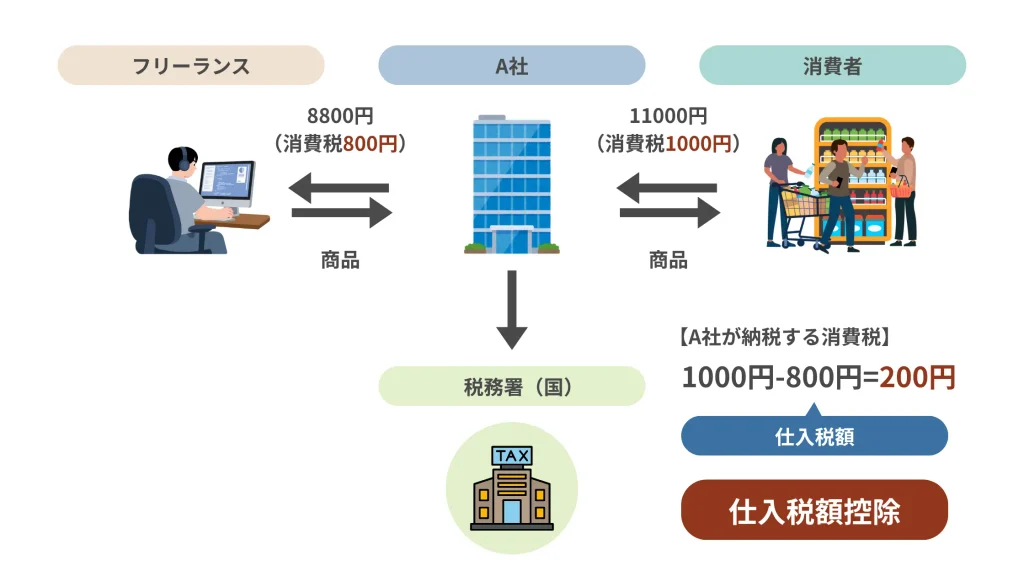
A社は1,000円の消費税を受け取っていますが、フリーランスへの支払いでも800円の消費税を負担しています。
1,000円 − 800円 = 200円
という考え方で、納める消費税を計算できます。
しかし、フリーランスが免税事業者でインボイスを発行できない場合、この800円を全額控除できず、A社側の消費税負担が増えることがあります。
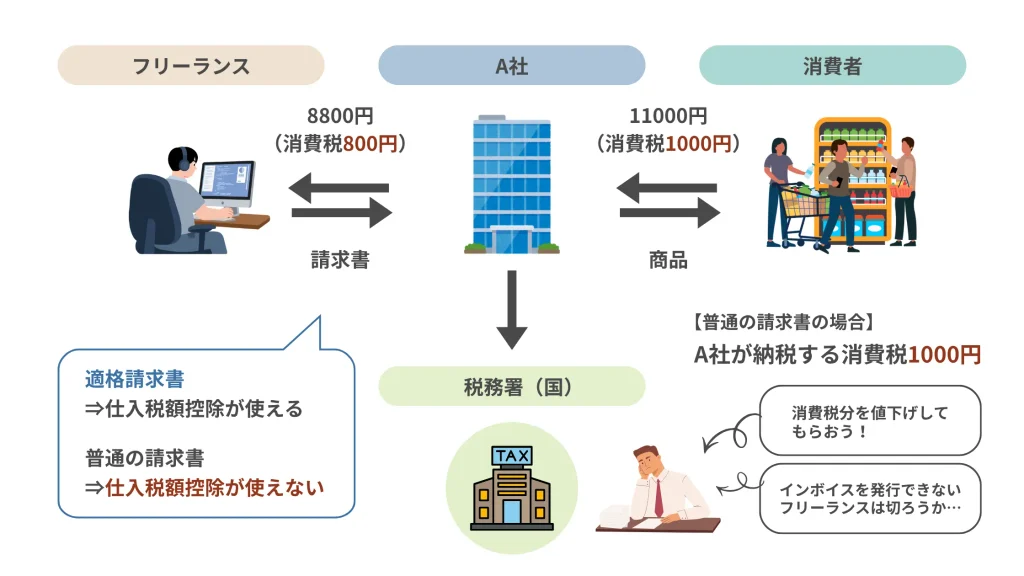
するとA社としては、
「インボイスを発行できないなら、その分の取引条件を見直したい」
「今後はインボイスを発行できる事業者に依頼しよう」
と考える可能性もあります。
つまり、免税事業者のフリーランスは
① インボイス登録をして課税事業者になる
② 免税事業者のまま仕事を続ける
という選択を考えることになります。
「じゃあ、取引先のためにも登録した方がいいのでは?」と思いますよね。
でも、ここがインボイスの難しいところ!
フリーランスがインボイス登録を考える3つの判断ポイント
判断するときに確認したいのは、次の3つです。
①取引先は企業?それとも一般消費者?
まず確認したいのが、「誰がお客様なのか」です。
たとえば、美容院やネイルサロン、個人向けの教室など、一般消費者がお客様の場合。
一般消費者は通常、事業者のように仕入税額控除をする必要がないため、インボイスを求められる場面は多くありません。
「経費にしたいから、インボイスを発行してくれる美容室に行こう!」と考える一般のお客様は、あまりいませんよね。
一方、Web制作やライター、デザイナーなど、企業から仕事を受けるフリーランスは要チェック!
取引先が課税事業者の場合、インボイスを発行できるかどうかが、相手の仕入税額控除に関係してきます。
②取引先はインボイスを必要としている?
次に確認したいのが、取引先から実際にインボイスを求められているかです。
「登録番号を教えてください」と言われている場合はもちろん、未登録だと今後の契約や取引条件に影響する可能性があるのかも確認しておきたいところ。
ただし、「企業と取引している=絶対に登録しなきゃ!」というわけではありません。
取引先の課税状況や消費税の計算方法によっては、インボイスがなくても影響が小さいケースがあります。
【こんな人もインボイスはいらないかも!?】
唯一無二の技術やスキルを持っている人
たとえば、有名なイラストレーターや専門性の高いプログラマーなど、「この人にお願いしたい!」と思ってもらえるスキルがある場合。
取引先との関係性や、自分の市場価値も含めて判断してみましょう。
③登録後の消費税負担を確認した?
「仕事を減らしたくないから、とりあえず登録!」と決めてしまうと、あとから
「こんなに納税が必要だったの!?」となる可能性も。
2027年からは「3割特例」もスタート
インボイス制度をきっかけに、免税事業者からインボイス発行事業者になった個人事業者には、消費税の負担を抑える特例があります。
これまでの「2割特例」は、2026年9月30日までの日を含む課税期間で終了。
その後、一定の要件を満たす個人事業者については、2027年分・2028年分の消費税申告で、納付する消費税額を売上にかかる消費税額の3割とする「3割特例」を利用できます。
ただし、3割特例はすべてのフリーランスが利用できるわけではありません。
対象となる期間や売上などの要件があるため、登録前に自分が対象になるか確認しておきましょう。
インボイス登録した方がいい人・しなくてもいい人
インボイス登録を検討しやすい人
- 基準期間の課税売上高が1,000万円を超えるなど、もともと課税事業者に該当する人
- 課税事業者である企業との取引が多い人
- 取引先からインボイス登録を求められている人
登録しない選択肢も考えられる人
- お客様の多くが一般消費者
- インボイス未登録でも取引条件への影響が少ない人
- 取引先が免税事業者・簡易課税事業者
また、免税事業者等からの仕入れについても、一定割合を仕入税額控除できる経過措置があります。
そのため、「インボイスを発行できない=取引先がまったく仕入税額控除できない」とは限りません。
「自分と似たケースをもう少し詳しく知りたい!」という方は、こちらも参考にしてみてください。
免税事業者のためのインボイス対応【課税にする前に】 | 【図解】インボイス超入門!はじめての消費税 | 税理士法人YFPクレア
免税事業者はインボイスどうしたらいい?様々なケースをもとに免税事業者がインボイスでどのように対応すれば良いのかをまとめました
迷ったら「税負担」と「取引への影響」を確認しよう
登録前にチェック!
- 登録すると消費税はいくらになる?
- 利用できる負担軽減措置はある?
- 登録しない場合、取引先への影響は?
「計算してみたけれどよく分からない」
「税金だけでなく、取引への影響も含めて判断したい」
という場合は、税理士に相談するのもひとつの方法です。
インボイス制度 免税or課税判定 | 【図解】インボイス超入門!はじめての消費税 | 税理士法人YFPクレア
インボイス制度の診断実施中!インボイスに不安はありませんか?税理士法人YFPクレアでは、インボイスに不安がある個人事業主・法人のインボイスの無料診断を行っております。
オンラインで完結♪
ムダな時間と労力を省く「フルクラウド税務顧問」
フルクラウド税理士は、クラウド会計のfreeeやMF、チャット、zoomを活用してオンラインで完結型税務顧問サービスです。
日頃の相談はチャットで「サクッ」と簡単に。
じっくり相談したい節税や法人化計画等はzoomで「ガッツリ」
freeeやMFを活用して、自動化を駆使して経理事務。
経理や税務のムダは省き、必要なモノに時間も労力も使える税務顧問!
\縛られる経理はもうおしまい!/
freeeの便利機能紹介
freeeで最初にやる設定チェックリスト
LINEでfreeeにアップロードする方法
【経理を時短せよ】freeeで交通系ICを効率よく取引登録する方法3選
フリーランス向け
お役立ちコラム

フリーランスの法人化に税理士は必要?相談できる6つのこと

漫画家の取材旅行、経費になる?
フリーランスが税理士に相談できること7選|経費・消費税・確定申告